 VIDAS

Alan Greenspan
| Nombre completo | Alan Greenspan |
|---|---|
| Nombre nativo | Alan Greenspan |
| Descripción | 13º presidente de la Reserva Federal de Estados Unidos entre 1987 y 2006. |
| Fecha de nacimiento | 06-03-1926 |
| Lugar de nacimiento | |
| Nacionalidad | Estados Unidos |
| Ocupaciones | economista, banquero, político, emprendedor, músico de jazz |
| Grupos | Sociedad Filosófica Estadounidense, G30, Movimiento objetivista |
| Idiomas | inglés |
| Esposas | Andrea Mitchell, Joan Mitchell |
Ayúdanos a mejorar VidaIcónica escribiéndonos desde la página de contacto.
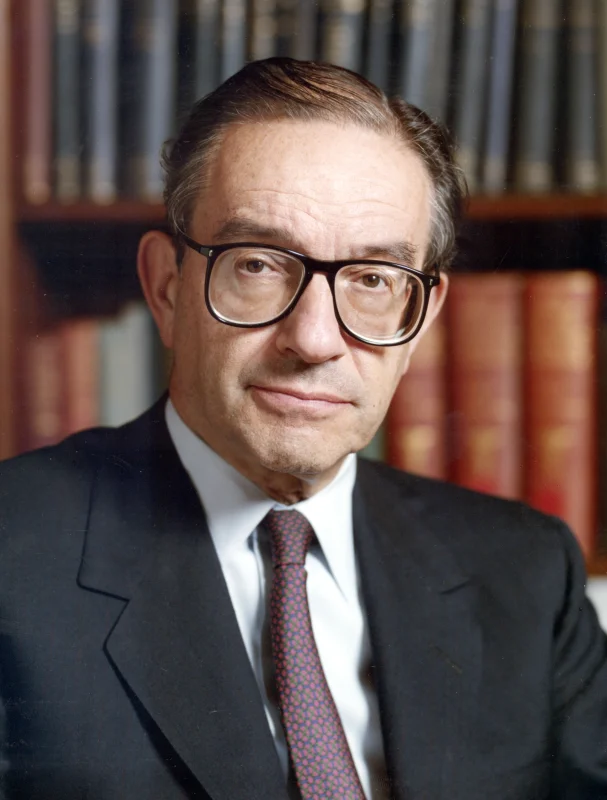
Alan Greenspan nació en una gran ciudad que late con fuerza de negocio y cultura, y desde joven demostró una curiosidad privilegiada por entender cómo funciona la economía. Su trayectoria, marcada por una formación académica rigurosa y una actividad pública sostenida, lo convirtió en una figura decisiva del siglo XX y principios del XXI. A lo largo de varias décadas, ocupó la cúspide de una de las instituciones financieras más influyentes del mundo, dejando una huella que aún se debate entre elogios y críticas.
Alan Greenspan nació en una gran ciudad que late con fuerza de negocio y cultura, y desde joven demostró una curiosidad privilegiada por entender cómo funciona la economía. Su trayectoria, marcada por una formación académica rigurosa y una actividad pública sostenida, lo convirtió en una figura decisiva del siglo XX y principios del XXI. A lo largo de varias décadas, ocupó la cúspide de una de las instituciones financieras más influyentes del mundo, dejando una huella que aún se debate entre elogios y críticas.
Infancia y formación
Greenspan creció en el barrio de Washington Heights, en Nueva York, dentro de una familia judía de orígenes mixtos: su padre, Herbert Greenspan, tenía raíces rumanas; su madre, Rose Goldsmith, procedía de una estirpe judía húngara. Fue hijo único, una circunstancia que marcó su infancia y su ambición intelectual desde temprano. La ciudad que lo vio nacer le ofrecía un crisol de ideas y experiencias que más tarde moldearían su visión de la economía.
Domina el clarinete y el saxofón, habilidades que lo acercaron al mundo de la música cuando coincidió con destacados músicos en la universidad. Durante sus años de juventud, tocó junto a Stan Getz, lo que atestigua su gusto por el jazz y la disciplina que exige la interpretación musical. Comenzó sus estudios de clarinete en la Juilliard School entre 1943 y 1944, periodo en el que se incorporó a una agrupación profesional de jazz. Después regresó a la Universidad de Nueva York para completar su formación académica, y en 1948 obtuvo un Bachelor of Science en economía con distinción summa cum laude. En 1950 logró un Master of Arts en la misma disciplina.
Los sueños académicos de Greenspan lo llevaron a la Universidad de Columbia, donde emprendió estudios superiores en economía. Allí, bajo la tutela de Arthur Burns, quien más tarde sería presidente de la Reserva Federal, exploró ideas orientadas a entender los riesgos de la inflación y la necesidad de un marco monetario estable. Burns dejó una impronta decisiva en su enfoque analytical y en su valoración de la disciplina macroeconómica.
En 1977, la Universidad de Nueva York le otorgó el doctorado en economía. Su tesis, que ya no figura en los archivos oficiales de la NYU, fue retirada a petición personal de Greenspan en 1987 cuando aceptó la presidencia de la Reserva Federal. Años después, se halló una copia con una introducción que discutía el crecimiento de los precios de la vivienda y su efecto en el consumo; incluso ahí se anticipaba la construcción de una burbuja inmobiliaria. Este hallazgo ha alimentado debates sobre la visión prospectiva de su trabajo académico.
Carrera
Antes de la Reserva Federal
Durante sus estudios en NYU, Greenspan trabajó bajo la supervisión de Eugene Banks, un ejecutivo de Brown Brothers Harriman en el departamento de investigación de capital. Esta etapa le ofreció una visión práctica de las finanzas y los mercados, que luego consolidaría en su trayectoria. Entre 1948 y 1953, se desempeñó como analista en el National Industrial Conference Board, una institución dedicada a estudiar tendencias empresariales y sectoriales en la ciudad que nunca duerme. De 1955 a 1987, ocupó la jefatura de Townsend-Greenspan & Co., Inc., un despacho de consultoría económica en Nueva York, una etapa larga en la que afianzó su reputación. Fue mismo periodo intermitente, ya que entre 1974 y 1977 ejerció como Presidente del Consejo de Asesores Económicos durante la administración de Gerald Ford.
- Consejo y dirección: integró juntas directivas de grandes corporaciones y entidades, forjando una visión que combinaba análisis riguroso y estrategia de negocio.
- Alcoa y otras empresas: halló roles de consejo en firmas del sector industrial y tecnológico, extendiendo su influencia más allá de la academia.
- Procesamiento automático de datos y Capital Cities / ABC: formó parte de directorios que conectaron economía, información y medios.
- J. P. Morgan & Co.; Morgan Guaranty Trust Company; Mobil: estas posiciones amplificaron su exposición a mercados y a instrumentos financieros diversos.
- Pittston: otra de las compañías que integró en sus años de asesoría corporativa.
Entre 1982 y 1988, Greenspan fue director de Consejo de Relaciones Exteriores, la organización dedicada a asuntos exteriores. Asimismo, en 1984 ingresó al influyente cuerpo de Group of Thirty, un grupo de analistas y responsables de políticas financieras para discutir retos globales. Estas funciones externas reforzaron su influencia en la política económica y su red de contactos en Washington y en el sector privado.
Presidente de la Reserva Federal
El 2 de junio de 1987, Ronald Reagan designó a Greenspan como sucesor de Paul Volcker al frente de la Junta de Gobernadores de la Reserva Federal; el Senado aprobó su nombramiento el 11 de agosto de ese mismo año. La decisión fue vista como un apoyo a la continuidad de una política monetaria cauta y predecible, y la confirmación marcó el inicio de una era de influencia singular en la economía global. Un analista ha señalado que Greenspan presionó para obtener la silla, subrayando el peso de su liderazgo en momentos de volatilidad financiera.
Todos los meses que siguieron a su confirmación, Greenspan afrontó la tarea de estabilizar los mercados tras el accidente bursátil de 1987. En ese contexto, afirmó que la Reserva Federal estaba dispuesta a actuar como fuente de liquidez para sostener el sistema económico y financiero, una declaración que definió su forma de gestionar la crisis inicial y sentó las bases de una actuación proactiva durante años posteriores.
Durante su mandato, el presidente George H. W. Bush responsabilizó a la Fed por no asegurar un segundo mandato. Por su parte, Bill Clinton lo volvió a nombrar, y consultó con él aspectos de su agenda económica. Greenspan respaldó la estrategia de reducción del déficit propuesta por Clinton en 1993, manteniendo una orientación monetaria que muchos describen como monetarista. Esta visión se reflejó en la adherencia a reglas de política monetaria que buscaban controlar la inflación y sostener el crecimiento, a veces a costa de tensiones políticas.
La impronta monetarista de Greenspan le llevó a aplicar con frecuencia la observancia de reglas como la Regla de Taylor, ajustando la velocidad de la política monetaria a las condiciones del ciclo económico. También jugó un papel decisivo en la gestión de la crisis mexicana de 1994-1995, colaborando en la coordinación de respuestas para evitar un contagio a la economía global. Esta intervención fue presentada como un ejemplo de su capacidad para combinar prudencia con acción decisiva ante choques externos.
En el año 2000, su administración incrementó las tasas de interés en varias ocasiones, una decisión que detonó debates sobre su relación con la formación de la burbuja de las puntocom. Varios analistas destacaron que la alza pudo haber frenado el entusiasmo de los mercados y evitar un exceso de riesgos, mientras que otros, como el Premio Nobel Paul Krugman, afirmaron que la Reserva no fortaleció adecuadamente las condiciones para evitar la crisis posterior. En cualquier caso, las discusiones sobre el manejo de la política monetaria durante esos años siguieron siendo intensas y prolongadas.
En enero de 2001, Greenspan apoyó la reducción de impuestos planteada por George W. Bush, argumentando que un superávit presupuestario permitiría financiar una reducción amplia de cargas fiscales sin comprometer la deuda nacional. Esta posición formó parte de un debate mayor sobre el tamaño del Estado, la capacidad de gasto público y la responsabilidad fiscal en una economía que aún lidiaba con las secuelas de la crisis tecnológica y de los ataques del 11 de septiembre de 2001.
La respuesta de la Fed a partir de 2001 estuvo marcada por medidas extraordinarias ante el impacto de los atentados y de escándalos corporativos que afectaron la confianza. Se emprendieron recortes agresivos para llevar la tasa de los Fondos Federales a mínimos cercanos al 1% en 2004, una estrategia destinada a sostener la demanda y la liquidez. En julio de 2002, Greenspan afirmó ante el Informe de Política Monetaria que la economía había desarrollado una “exuberancia excesiva” en algunos sectores y exigió un marco de regulación más riguroso para evitar desequilibrios. Sus críticos, entre ellos Steve Forbes, salieron a señalar que la política monetaria expansiva alimentó un repunte en precios de materias primas y oro. A finales de 2004, el oro superaba su promedio de doce años, un indicio que alimentaba esa crítica.
En 2001-2002, el presidente sostuvo que Estados Unidos debía apoyar a sus aliados en la economía petrolera, y que la seguridad energética era clave para la estabilidad global. En esa línea, sugirió que la economía local podría verse afectada por interrupciones en el suministro de petróleo, y comentó que incluso un choque moderado podría generar costos significativos. Este enfoque combinaba una visión estratégica de la energía con preocupaciones por la seguridad económica internacional, un tema que seguiría siendo central en su discurso público.
El 18 de mayo de 2004, el presidente George W. Bush nominó a Greenspan para un quinto mandato al frente de la Fed, un reconocimiento a su capacidad de gestión y a la continuidad de una línea de política que había marcado la economía en décadas. Previamente, ya había sido nombrado por Reagan, George H. W. Bush y Clinton, estableciendo un periodo de servicio sin precedentes que reforzaba su papel como arquitecto de la estabilidad macroeconómica.
En un discurso de mayo de 2005, Greenspan señaló que los avances en derivados y en las metodologías para medir y gestionar riesgos habían contribuido a la resiliencia del sistema bancario frente a impactos recientes. Sin embargo, advirtió sobre la concentración de derivados, especialmente en mercados de venta libre (OTC), que podrían amplificar vulnerabilidades si no se gestionaban debidamente. Sus palabras, que buscaron equilibrar innovación financiera y prudencia, se convirtieron en eje de un debate que persiste entre defensores de la liberalización y críticos de la complejidad de estos instrumentos.
Greenspan se opuso a los aranceles contra la República Popular China y su política cambiaria, argumentando que la respuesta a ese conflicto debería centrarse en mecanismos de compensación para quienes se vieran desplazados por el comercio, como seguros de desempleo y programas de reconversión. Este enfoque pretendía mitigar el costo humano de la competencia internacional sin necesariamente desincentivar el comercio global, una posición que generó debates entre quienes defendían una postura más proteccionista y quienes apostaban por la apertura regulada del mercado.
Su mandato como miembro de la Junta concluyó el 31 de enero de 2006, y fue reemplazado por Ben Bernanke, un economista admirado por haber sido el referente en la investigación de la Gran Depresión y por su enfoque en la estabilidad financiera. En sus años finales como presidente, la Fed mantuvo un perfil de mayor confidencialidad en sus intervenciones públicas, con Greenspan evitando entrevistas transmitidas entre 1987 y 2005, para privilegiar mensajes a través de informes y comunicados oficiales.
Movimiento objetivista
En 1952, Greenspan conoció a Ayn Rand, la autora y pensadora detrás del Objetivismo. Desde entonces, participó durante varios años en el círculo cercano de la llamada “Colectivo objetivista”, un grupo que defendía principios de libertad individual y un marco de mercado desregulado. La lectura de Rand y de sus ideas influyó en su visión de la política económica, y su relación con este movimiento ha sido objeto de intensos debates. Críticos de izquierda han visto su trayectoria como una manifestación de una defensa del “dinero sano” que, según ellos, podría justificar políticas que no siempre favorecieron a las mayorías; otros, en cambio, interpretan su labor como un esfuerzo por sostener el sistema monetario desde dentro, buscando estabilidad sin abandonar principios básicos de libertad económica.
En su libro The Age of Turbulence: Adventures in a New World, publicado en 2007, Greenspan sostuvo que la guerra de Irak estuvo vinculada al petróleo, afirmando que ese recurso pesó en las decisiones estratégicas. Más tarde, aclaró que no se refería a un motivo deliberado por parte de la administración, sino a una observación sobre la importancia del petróleo en la economía global y su influencia en la política externa. Sus comentarios generaron una discusión amplia sobre las motivaciones de las intervenciones militares y su relación con los mercados energéticos.
Críticas a su gestión
Al inicio de la crisis de 2008, surgieron cuestionamientos sobre la permisividad con la proliferación de derivados financieros, instrumentos que, según algunos críticos, jugaron un papel clave en la magnitud de la crisis y en la persistencia de riesgos sistémicos. Figura emblemática de estas voces es Félix Rohatyn, quien advirtió sobre el peligro de estos productos, descritos por él como peligrosos dispositivos de alto impacto; Warren Buffett, por su parte, los llamó armas financieras de destrucción masiva por su capacidad de generar pérdidas enormes. Greenspan, ante el Senado en 2003, defendió la idea de que, a lo largo de los años, los derivados habían permitido transferir riesgos hacia quienes estaban dispuestos y podían asumirlos, lo que para muchos sonaba a una defensa de la innovación financiera frente a la regulación.
Durante la crisis, Greenspan ratificó su postura de que la crisis era, en apariencia, una rareza de la historia económica, un fenómeno que ocurría “una vez cada siglo” y cuya raíz principal residía en la codicia y no en la mera existencia de derivados. Esta visión fue criticada por economistas que señalaron que, de actuar de otra manera, podría haberse atenuado el impacto de la recesión. Frank Partnoy, catedrático de la Universidad de San Diego, sostuvo que los derivados eran un factor central de la crisis y que el énfasis en la liberación de estos instrumentos contribuyó a agravar la situación. En términos generales, la evaluación de su gestión durante ese periodo permanece dividida entre quienes enfatizan la necesidad de retroceder en la liberalización y quienes resaltan la dificultad de intervenir sin desestabilizar mercados complejos.
En síntesis, la opinión sobre su labor como regulador y estratega monetario es heterogéa. Sus defensores destacan la estabilidad que logró mantener durante años y la capacidad de enfrentar shocks externos; sus críticos, en cambio, subrayan que una mayor intervención o una regulación más rigurosa de los derivados podría haber limitado el daño de la crisis global. En cualquier caso, Greenspan dejó una marca indeleble en la interpretación de la política monetaria y en el debate sobre el equilibrio entre libertad de mercados y responsabilidad regulatoria.